Domain wie-neu.de kaufen?
Wir ziehen mit dem Projekt
wie-neu.de um.
Sind Sie am Kauf der Domain
wie-neu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wie-neu.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
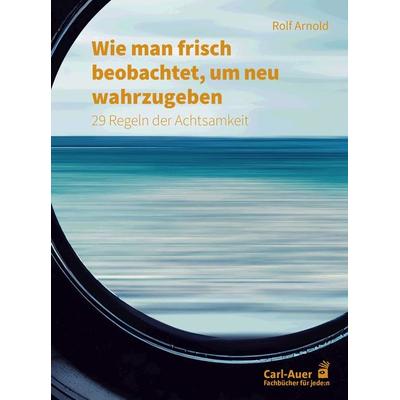
Arnold, Rolf: Wie man frisch beobachtet, um neu wahrzugebenWie man frisch beobachtet, um neu wahrzugeben , Wenn wir nicht erkennen, wie wir erkennen, werden wir das Neue stets durch die alten Brillen betrachten. Auch das Neue bleibt dann, was das Alte für uns gewesen ist: vertraut und wiederholend. Neues kann nur in Erscheinung treten, wenn es uns gelingt, frisch zu denken und das, was auch sein könnte, zur Grundlage unseres Denkens, Fühlens und Handelns zu machen. Dieses Buch ist eine Einladung zur Selbstveränderung. Es skizziert die Grundlinien eines frischen Denkens - ein Begriff, den die Veränderungsforschung am MIT in Boston in die Debatte eingebracht haben. Und es macht deutlich, dass es manchmal eher um eine aktive Wahrgebung geht als um passive Wahrnehmung. Rolf Arnold zeigt, wie wir uns darin üben können, Eindrücke lösungssprachlich zu beschreiben, Potenziale in den Blick zu nehmen und die Vielzahl der Möglichkeiten zu entdecken. Self-Checklisten und Lösungsalgorithmen helfen, die eigene Veränderungskraft und Lösungskompetenz zu entwickeln. Das Buch wendet sich besonders an Menschen in Veränderungskontexten wie Führung, Lehren, Begleiten und Beraten, die die Wirksamkeit ihres Vorgehens stärken wollen. , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20230704, Produktform: Kartoniert, Titel der Reihe: Fachbücher für jede:n##, Autoren: Arnold, Rolf, Seitenzahl/Blattzahl: 216, Keyword: Coaching; Denken; Führung; Lösungskompetenz; Muster; Selbsteinschließende Reflexion; Selbstveränderung; Wahrnehmung; Wirksamkeit, Fachschema: Achtsamkeit, Fachkategorie: Psychologie, Thema: Orientieren, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Achtsamkeit, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 214, Breite: 163, Höhe: 15, Gewicht: 355, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenkgetriebe ohne Servolenkung LAUBER 69.9593 generalüberholtDas Lenkgetriebe überträgt die Lenkkräfte auf die Räder und ermöglicht dadurch die Richtungsänderung des Fahrzeugs. Der Austausch eines defekten Lenkgetriebes beseitigt Lenkungsspiel und stellt ein präzises, direktes Lenkgefühl wieder her.Das generalüberholte Lenkgetriebe ohne Servolenkung LAUBER 69.9593 ist für manuellen und elektrischen Betrieb geeignet. Dieses Ersatzteil ist unter anderem mit dem Mazda 2 kompatibel. Bestellen Sie Ihr neues Lenkgetriebe bei Motointegrator.132,22 €*Versand: 16,99 €Sichere Weiterleitung zum Anbieter
-
Lenkgetriebe ohne Servolenkung LAUBER 69.4020 generalüberholtDas Lenkgetriebe wandelt die Drehbewegung des Lenkrads in eine Schiebebewegung der Spurstangen um. Der Austausch eines defekten Lenkgetriebes gewährleistet die volle Lenkfähigkeit und Fahrsicherheit des Fahrzeugs.Das generalüberholte Lenkgetriebe ohne Servolenkung LAUBER 69.4020 ist ein manuell betriebenes Zahnstangen-Lenkgetriebe mit 26 Zähnen an der Eingangswelle. Dieses Ersatzteil ist unter anderem mit dem Lancia YPSILON kompatibel. Jetzt das Lenkgetriebe ohne Servolenkung LAUBER 69.4020 bei Motointegrator bestellen.162,42 €*Versand: 16,99 €Sichere Weiterleitung zum Anbieter


-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Arnold, Rolf: Wie man frisch beobachtet, um neu wahrzugebenWie man frisch beobachtet, um neu wahrzugeben , Wenn wir nicht erkennen, wie wir erkennen, werden wir das Neue stets durch die alten Brillen betrachten. Auch das Neue bleibt dann, was das Alte für uns gewesen ist: vertraut und wiederholend. Neues kann nur in Erscheinung treten, wenn es uns gelingt, frisch zu denken und das, was auch sein könnte, zur Grundlage unseres Denkens, Fühlens und Handelns zu machen. Dieses Buch ist eine Einladung zur Selbstveränderung. Es skizziert die Grundlinien eines frischen Denkens - ein Begriff, den die Veränderungsforschung am MIT in Boston in die Debatte eingebracht haben. Und es macht deutlich, dass es manchmal eher um eine aktive Wahrgebung geht als um passive Wahrnehmung. Rolf Arnold zeigt, wie wir uns darin üben können, Eindrücke lösungssprachlich zu beschreiben, Potenziale in den Blick zu nehmen und die Vielzahl der Möglichkeiten zu entdecken. Self-Checklisten und Lösungsalgorithmen helfen, die eigene Veränderungskraft und Lösungskompetenz zu entwickeln. Das Buch wendet sich besonders an Menschen in Veränderungskontexten wie Führung, Lehren, Begleiten und Beraten, die die Wirksamkeit ihres Vorgehens stärken wollen. , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20230704, Produktform: Kartoniert, Titel der Reihe: Fachbücher für jede:n##, Autoren: Arnold, Rolf, Seitenzahl/Blattzahl: 216, Keyword: Coaching; Denken; Führung; Lösungskompetenz; Muster; Selbsteinschließende Reflexion; Selbstveränderung; Wahrnehmung; Wirksamkeit, Fachschema: Achtsamkeit, Fachkategorie: Psychologie, Thema: Orientieren, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Achtsamkeit, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 214, Breite: 163, Höhe: 15, Gewicht: 355, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
Ähnliche Suchbegriffe für Eigenrisiko
-
Lenkgetriebe ohne Servolenkung LAUBER 69.9593 generalüberholtDas Lenkgetriebe überträgt die Lenkkräfte auf die Räder und ermöglicht dadurch die Richtungsänderung des Fahrzeugs. Der Austausch eines defekten Lenkgetriebes beseitigt Lenkungsspiel und stellt ein präzises, direktes Lenkgefühl wieder her.Das generalüberholte Lenkgetriebe ohne Servolenkung LAUBER 69.9593 ist für manuellen und elektrischen Betrieb geeignet. Dieses Ersatzteil ist unter anderem mit dem Mazda 2 kompatibel. Bestellen Sie Ihr neues Lenkgetriebe bei Motointegrator.132,22 €*Versand: 16,99 €Sichere Weiterleitung zum Anbieter
-
Lenkgetriebe ohne Servolenkung LAUBER 69.4020 generalüberholtDas Lenkgetriebe wandelt die Drehbewegung des Lenkrads in eine Schiebebewegung der Spurstangen um. Der Austausch eines defekten Lenkgetriebes gewährleistet die volle Lenkfähigkeit und Fahrsicherheit des Fahrzeugs.Das generalüberholte Lenkgetriebe ohne Servolenkung LAUBER 69.4020 ist ein manuell betriebenes Zahnstangen-Lenkgetriebe mit 26 Zähnen an der Eingangswelle. Dieses Ersatzteil ist unter anderem mit dem Lancia YPSILON kompatibel. Jetzt das Lenkgetriebe ohne Servolenkung LAUBER 69.4020 bei Motointegrator bestellen.162,42 €*Versand: 16,99 €Sichere Weiterleitung zum Anbieter
-
Wie man frisch beobachtet, um neu wahrzugeben, Taschenbuch von Rolf Arnold, Carl-Auer Verlag GmbH, 978-3-8497-0484-1Wie Man Frisch Beobachtet, Um Neu Wahrzugeben, Taschenbuch Von Rolf Arnold, Carl-auer Verlag Gmbh, 978-3-8497-0484-1, Seitenanzahl: 21629,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
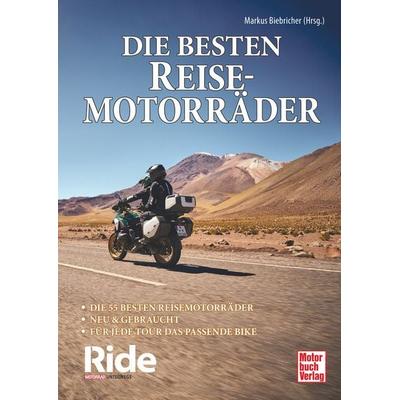
Ride - Die besten Reisemotorräder: neu & gebraucht, Gebundene Ausgabe von Markus Biebricher, Motorbuch Verlag, 978-3-613-04851-5Ride - Die Besten Reisemotorräder: Neu & Gebraucht, Gebundene Ausgabe Von Markus Biebricher, Motorbuch Verlag, 978-3-613-04851-5, Seitenanzahl: 20824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.